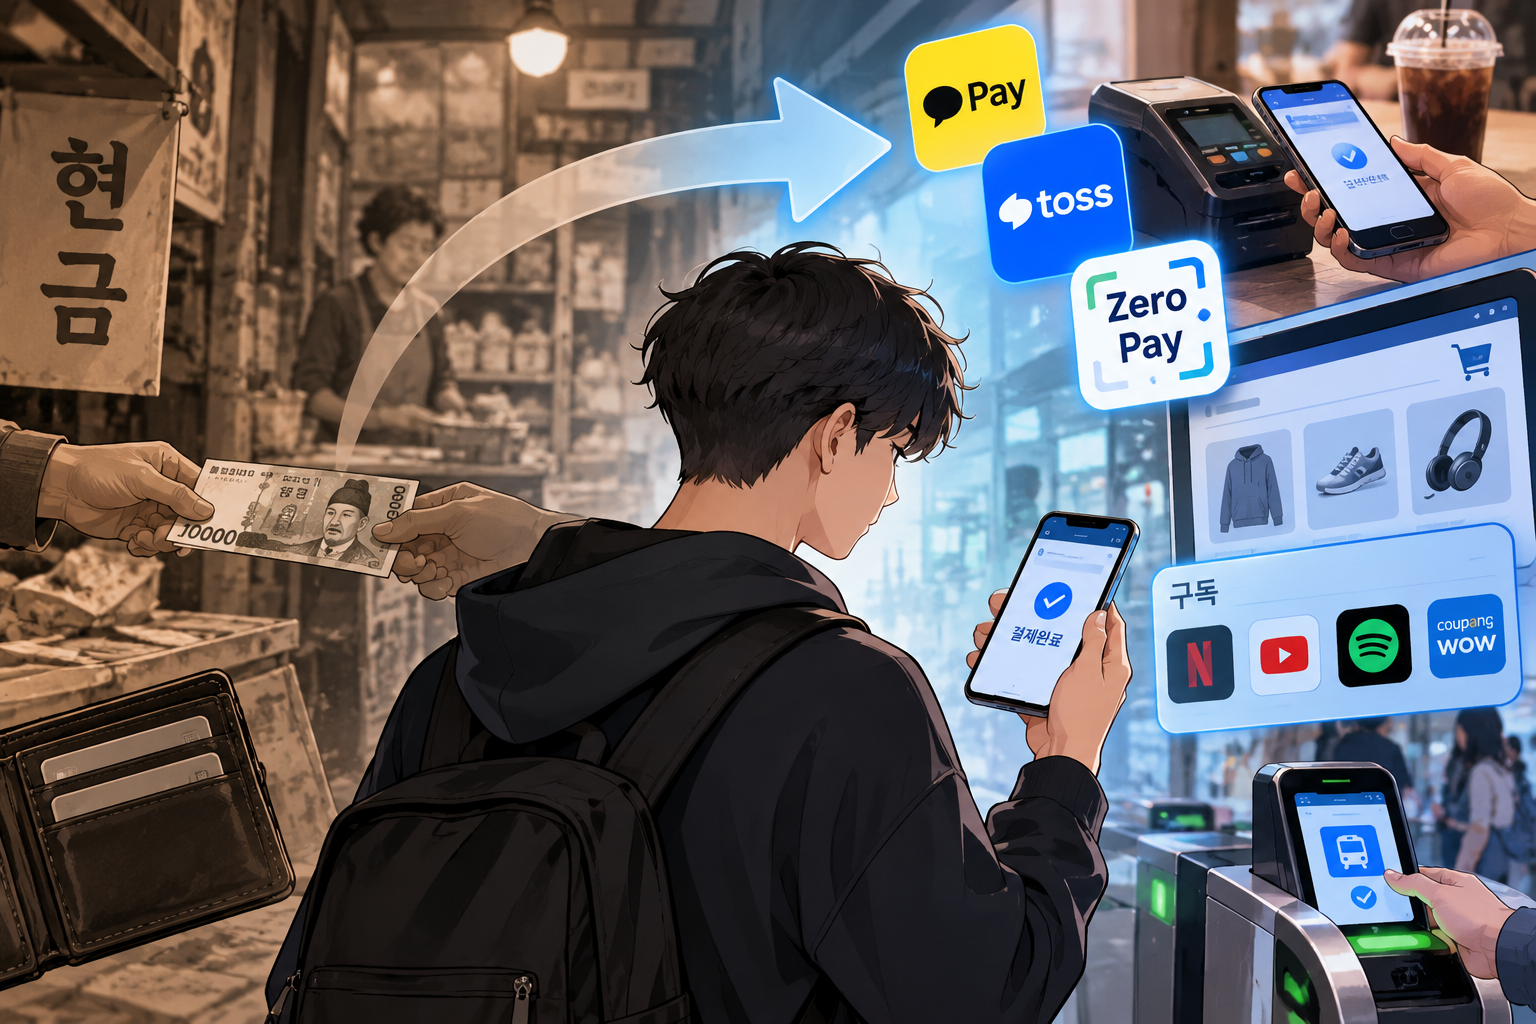
지갑 없는 시대, 달라지는 우리의 소비습관
간편결제의 확산, 편리함 뒤에 남은 새로운 과제

< 일러스트 Chat GPT 제공 >
[객원 에디터 12기 / 한예준 기자] 대한민국의 소비 방식은 경제와 기술 성장에 따라 변화해 왔다. 과거에는 현금을 중심으로 소비가 이루어졌지만, 신용카드가 보편화되고 스마트폰이 확산되면서 결제 방식도 점차 디지털 중심으로 변화하기 시작했다. 특히, 2020년 코로나19 확산 이후 비대면 소비와 온라인 금융 서비스 이용이 증가하면서 이러한 변화가 더 빨라졌다. 이에 따라 현금이나 카드 없이 휴대폰 하나로 몇 초 만에 물건을 구매할 수 있는 시대로 바뀌었다. 이런 변화는 오직 결제 수단만을 바꾼 것이 아니라, 사람들이 물건을 구매하는 속도와 방식에도 영향을 주기 시작했다. 그렇다면 현금 없는 소비문화는 단순히 결제의 편리함을 넘어 우리의 소비 습관을 어떻게 바꾸고 있을까?
스마트폰의 보급과 함께 카카오페이, 토스, 제로페이 등 다양한 간편결제 서비스가 등장하면서 소비자들의 결제 방식이 더 간단해졌다. 이제는 불필요한 절차 없이도 할 수 있는 결제와 송금이 발전하면서 우리 사회의 현금 사용량을 줄였다. 온라인 쇼핑 플랫폼에서는 인공지능(AI)을 활용해 소비자의 검색 기록과 구매 이력 등을 분석하고 개인형 맞춤형 상품을 추천하기도 한다. 한국은행이 발표한 「2025년 중 전자지급서비스 이용현황」에 따르면, 2025년 간편 지급 서비스의 이용 건수는 일평균 약 3,557만 건으로 전년 대비 14.9% 증가했다. 이는 간편결제가 일상적인 결제 수단으로 자리 잡고 있음을 보여준다. 간편결제 서비스의 이용 범위도 확대되고 있다. 카카오페이와 제로페이 등은 온라인 쇼핑몰뿐만 아니라 편의점과 음식점 등 일상적인 소비 공간에서도 활용되고 있다. 이처럼 간편결제의 발전은 단순히 현금을 대신하는 것보다 소비자들이 돈을 사용하는 속도와 방식을 바꾸면서, 지금 만들어지고 있는 현금 없는 소비문화를 더 일상적으로 바꾸고 있다.
간편결제의 확산은 결제 수단뿐 아니라 소비자의 구매 행동에도 큰 변화를 불러왔다. 특히, 현금을 직접 지급하지 않는 결제 방식이 소비심리에 어떤 영향을 미치는지에 대한 연구도 이루어지고 있다. 2024년 국제학술지 journal of retailing에 발표된 연구에서는 71편의 논문에서 도출된 392개의 효과 크기를 종합 분석했다. 연구 결과, 현금보다 비현금 결제 수단을 사용할 때 소비가 소폭 증가하는 ‘현금 없는 결제 효과(cashless effect)’가 나타났다. 현금으로 결제할 때는 소비자가 지폐와 동전을 직접 건네면서 지출을 인식하게 된다. 반면, 간편결제는 스마트폰을 터치하는 것만으로 결제가 이루어져 돈을 지출한다는 심리적 부담이 상대적으로 적게 느껴질 수 있다. 온라인 쇼핑과 구독 서비스가 보편화되면서, 소비자는 상품을 구매할 때마다 결제 정보를 입력하지 않아도 된다. 또한, 자동결제 기능을 통해 별도의 결제 절차 없이 정기적으로 서비스를 이용할 수 있게 됐다. 이러한 편리함은 소비자가 정기적인 지출을 충분히 확인하지 못하거나 필요하지 않은 구독 서비스를 계속 유지하는 상황으로 이어질 수 있다.
한편, 디지털 결제의 확산과 함께 개인정보와 금융 정보 보호의 중요성도 커지고 있다. 다양한 결제 서비스에 개인의 금융 정보가 연결되면서 정보 유출이나 부정 결제 등의 위험에도 주의할 필요가 있다. 따라서 간편결제의 편리함을 유지하는 동시에 소비자가 안심하고 이용할 수 있는 금융 보안 환경을 마련하는 것이 중요하다.
그러나 디지털 결제의 확산이 모든 세대에 동일한 편리함을 제공하는 것은 아니다. 한국은행의 「2024년 지급수단 및 모바일금융서비스 이용행태 조사결과」에 따르면 전체 응답자의 81.3%가 최근 한 달 동안 모바일 금융서비스를 이용한 경험이 있는 것으로 나타났다. 연령대별로 살펴보면 20~40대의 이용률은 95% 이상인 반면 60대 이상은 53.8%로 상대적으로 낮았다. 이러한 차이는 디지털 결제가 모든 소비자에게 동일한 편리함을 제공하지 못할 수 있다는 점을 보여준다. 특히 모바일 결제에 익숙하지 않은 고령층은 디지털 결제 중심의 소비 환경에서 불편을 겪을 가능성이 있다. 따라서 현금 사용이 줄어드는 상황에서도 다양한 결제 수단을 선택할 수 있는 환경을 유지할 필요가 있다.
대한민국의 소비문화는 현금 중심에서 디지털 중심으로 빠르게 변화하고 있다. 스마트폰과 간편결제의 발전은 소비를 더욱 편리하게 만들었으며, 맞춤형 상품 추천과 구독 서비스 등 새로운 소비방식도 일상에 자리 잡고 있다. 하지만 이러한 변화는 충동소비와 개인정보 보호, 디지털 소외 등 새로운 과제도 함께 가져왔다.
따라서 앞으로 중요한 것은 현금을 완전히 없애는 것이 아니라 디지털 결제의 장점을 유지하면서도 소비자의 선택권을 보장하는 것이다. 누구나 안전하고 편리하게 결제할 수 있는 환경을 만드는 것이 현금 없는 사회로 나아가는 과정에서 해결해야 할 과제다.